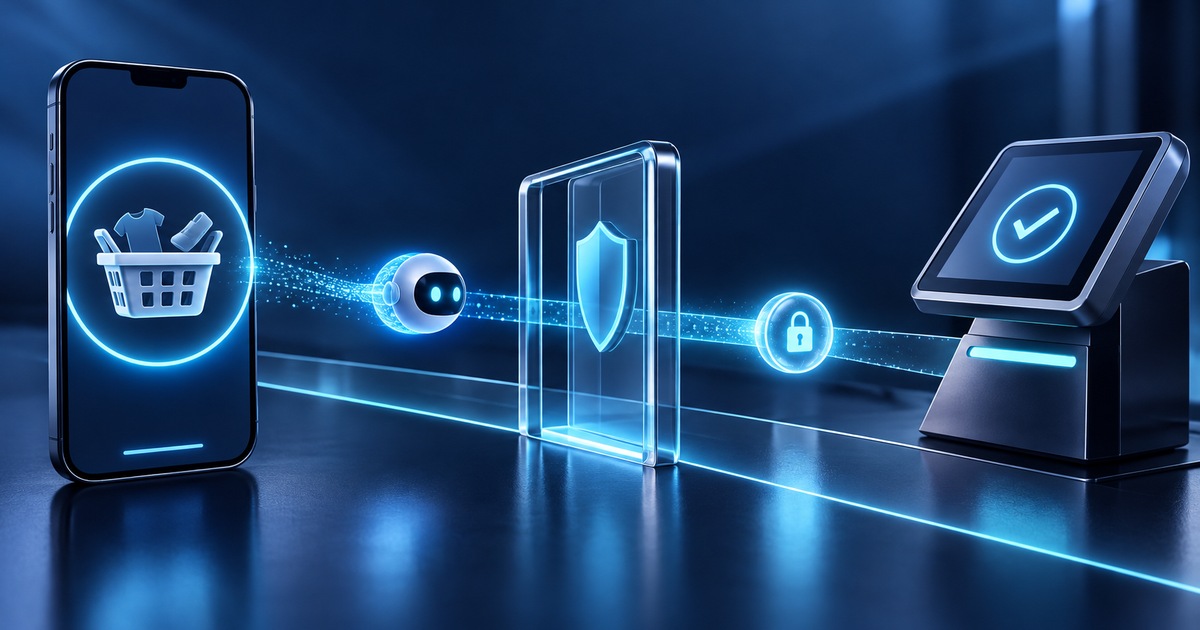
На 13 октомври American Express публикува Intent Intelligence: потвърденото намерение на клиента да стига до издателя на картата преди покупката на AI агент. Публичната рамка не е доказателство за общоприет стандарт във всички платежни мрежи.
От разговор към разрешена операция
Описани са потвърждение, Intent ID и Proof of Intent Token, ограничен платежен идентификатор и последващи проверки. Интеграциите на ACE Developer Kit още се разработват.
Това разграничение има практическа стойност. Способността на модел да намери подходящ продукт не отговаря на въпроса дали клиентът е разрешил точно тази операция. Разговорът съдържа предпочитания, колебания и примери; платежният контрол трябва да знае кое е окончателно одобрено. Нашият прочит е, че тази граница трябва да бъде видима за потребителя, преди агентът да действа.
Какво носи доказателството за намерение
Техническият материал на Amex описва токена като JWT с основни ограничения. Намерението може да има максимална сума, срок, търговец и брой операции; предвидени са промяна и отказ. Документът предлага от споделяното обобщение да се премахват лични подробности, които не са нужни за покупката. Това са описани проектни правила, не измерени резултати за намалени спорове.
Един хипотетичен пример е поръчка на офис консумативи до определен общ бюджет. Ако агентът избере по-евтин продукт, но добави абонамент, самата ниска първоначална цена не доказва съответствие с задачата. Примерът е наш: полезното разрешение трябва да отразява съществените условия, а екранът за потвърждение да ги показва разбираемо.
Защо подписаните данни не решават всичко
Подписът може да помогне да се установи произходът и целостта на съобщението. Той не доказва, че първоначално описаната покупка е правилно разбрана. Ако потребителят е потвърдил неясно обобщение, добре защитеното предаване ще запази същата неяснота. Затова оценката на интерфейса и оценката на платежната проверка са отделни задачи.
В предложен от нас тест агентът първо показва точната сума, броя покупки и срока. После се проверяват промяна на условията, изтекло разрешение и повторен опит след прекъснат отговор. Системата трябва да може да установи дали операцията вече е извършена, преди да я повтаря. Това са критерии за оценка, а не твърдение, че сме изпълнили интеграция с Amex.
Контрол и достъп до информацията
Потребителят би трябвало да вижда активните разрешения и резултата от тях. Операторът има нужда от достатъчно данни за проверка, без целият личен разговор да се превръща в платежен журнал. При различни участници полезно е да е ясно кой държи актуалното намерение и кой прилага промяната или отказа.
Публикуването на рамката е конкретна новина за посоката на агентните плащания. За успешна реализация остават въпросите за съвместимост, покритие на условията и реално поведение при грешка. SIExpo не твърди, че споровете изчезват, че всички търговци вече поддържат подхода или че технологията гарантира правилно избран продукт.
Същата разлика важи при бъдещи демонстрации: завършеното плащане доказва един път на изпълнение. То не установява какво става, когато агентът промени плана или клиентът оттегли разрешението. Тези гранични случаи трябва да имат ясни резултати, преди услугата да бъде определена като надеждна.
Източниците са прочетени на 14 октомври 2026 г. между 09:25 и 09:35 ч. по Europe/Sofia. Оценките и примерните проверки са редакционен анализ; SIExpo не е провеждал собствен тест на продукта. Корицата е AI илюстрация, а не снимка на действително събитие.